그 자리는 왜 계속 비어 있을까
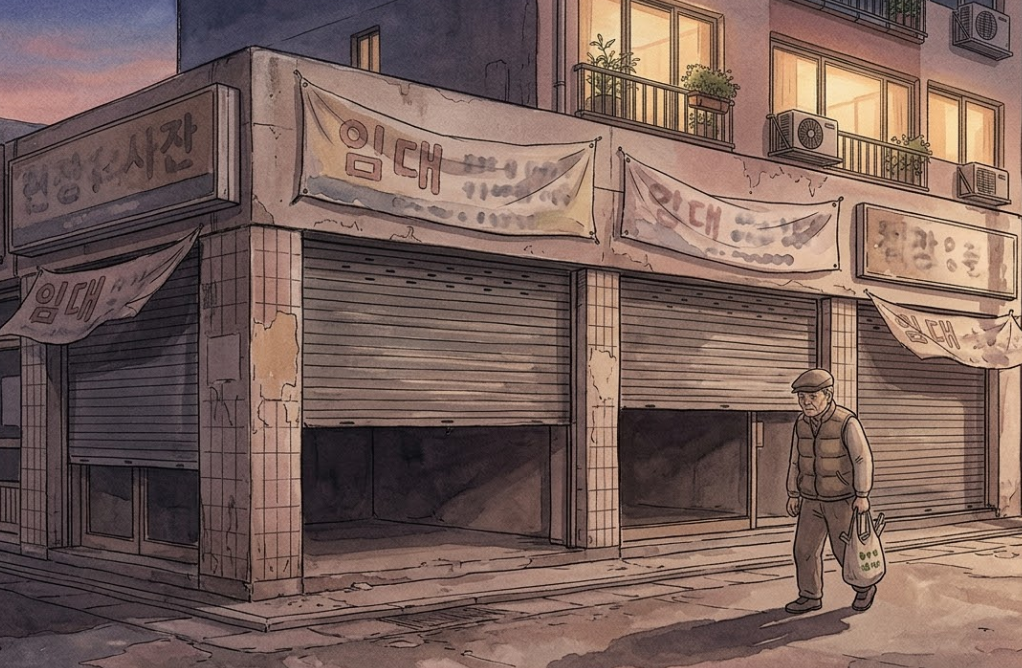
퇴근길에 늘 지나던 1층 가게가
어느 날 임대 문의 현수막으로 바뀌어 있습니다.
몇 달이 지나도 그 자리가 그대로인 걸 보면서
문득 이런 생각이 드셨을 겁니다.
장사가 안 되는 건 알겠는데
왜 임대료는 그대로일까요.
이 글에서 2026년 상가 공실의 구조를
다섯 가지로 나눠서 풀어보겠습니다.
첫째, 소비의 30%가 이미 화면 안으로 들어갔습니다
2026년 6월 온라인쇼핑 거래액은 24조6067억원으로
전년 같은 달보다 10.7% 늘었습니다.
전체 소매판매에서 온라인이 차지하는 비중은 29.9%입니다.
물건 10개 중 3개는 매장을 거치지 않는다는 뜻이죠.
경기가 좋아진다고 이 비중이 되돌아가지는 않습니다.
오프라인 매대 수요 자체가 구조적으로 줄어든 겁니다.
둘째, 가게를 여는 사람보다 닫는 사람이 많습니다
2025년 폐업 사업자는 97만6000개, 폐업률은 8.64%였고
그중 소매업 폐업률은 15.40%로 가장 높았습니다.
노란우산 폐업공제금 지급액은 2025년 1조4850억원으로
2021년 9040억원보다 64% 넘게 늘었습니다.
2026년 상반기에만 이미 9667억원이 지급됐습니다.
임차인 풀 자체가 얇아지고 있다는 신호입니다.
셋째, 공실은 느는데 임대료는 내려가지 않습니다
2026년 2분기 일반상가 공실률은 13.4%로 올랐지만
상가 임대가격지수는 0.03% 내리는 데 그쳤습니다.
임대인이 임대료를 낮추면 건물 담보가치가 함께 떨어집니다.
대출 한도와 매각 가격이 동시에 흔들리는 구조죠.
그래서 차라리 비워두는 편이 낫다는 판단이 나옵니다.
공실이 길어지는 진짜 이유가 바로 여기에 있습니다.
넷째, 신도시 상가는 사람보다 먼저 지어집니다
택지지구는 계획 단계에서 상업용지 비율이 정해집니다.
입주가 끝나기 전에 상가가 먼저 완공되는 구조입니다.
수요는 몇 년에 걸쳐 천천히 채워지는데
공급은 준공과 동시에 한꺼번에 쏟아집니다.
분양가에는 미래 기대 수익이 이미 반영돼 있어서
임대료를 낮추기 어려운 상태로 출발합니다.
다섯째, 사람이 모이는 상권만 살아남습니다
2026년 2분기 서울 상가 임대가격은 0.46% 올랐고
명동은 3.19%, 뚝섬은 2.55% 상승했습니다.
반면 서울과 부산을 제외한 나머지 시도는 모두 하락했고
충북혁신도시 상권은 1.97% 떨어졌습니다.
평균 공실률 13.4%라는 숫자 뒤에는
거의 다 찬 상권과 절반이 빈 상권이 섞여 있습니다.
숫자가 말해주는 것과 감춰주는 것
2026년 2분기 소규모 상가의 소득수익률은 0.71%였습니다.
같은 기간 오피스는 0.91%를 기록했습니다.
임대료로 버는 돈만 놓고 보면
정기예금 이자와 크게 다르지 않은 수준입니다.
그럼에도 투자수익률이 오른 이유는 자산가치 상승 덕분입니다.
임대가 아니라 시세가 수익을 만들어 준 셈입니다.
문제는 이 구조가 가격이 오를 때만 작동한다는 점입니다.
가격이 멈추면 남는 건 0.71%뿐입니다.
그래서 상가를 볼 때는 제시된 임대료보다
그 앞을 하루에 몇 명이 지나가는지를 먼저 봐야 합니다.
계약서상 수익률은 임대인이 정하지만
실제 수익률은 유동인구가 정하기 때문입니다.
한 줄로 정리하면, 2026년 상가 공실은 경기 문제가 아니라
소비 채널이 바뀌면서 생긴 구조적 재배치에 가깝습니다.
지켜볼 지점은 공실률 숫자가 아니라
그 자리에 사람이 다시 모이는 이유가 있는가입니다.
#상가공실률 #상가투자 #상업용부동산 #한국부동산원 #자영업폐업
#온라인쇼핑비중 #신도시상가 #임대수익률 #상권분석 #2026부동산전망