반도체 다음 주자는 무엇일까요?
조선일까요, 방산일까요,
아니면 원전일까요?
최근 시장에서는 이 질문에
한 종목으로 답하기보다
여러 산업을 한꺼번에 담는 방식이 주목받고 있습니다.
2026년 8월 상장된 ACE 반도체Plus전략산업 ETF는
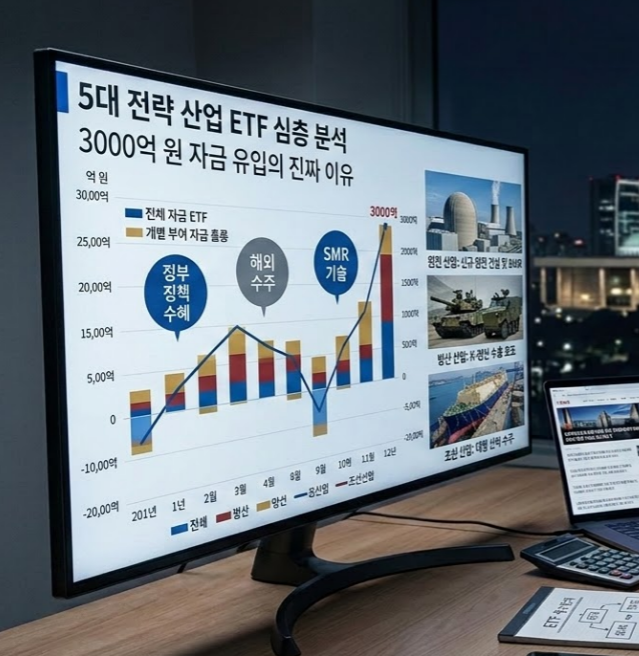
상장 보름여 만에 순자산 3000억원을 넘어섰습니다.
8월 26일 기준 순자산은 3330억원입니다.
반도체 하나에 투자하는 것이 아니라
조선·방산·원전과 추가 전략산업에 분산하는 구조입니다.
그렇다면 왜 투자자금은
잘나가는 반도체에서 다른 산업으로
시선을 넓히고 있을까요?
이번 글에서는
‘반도체 다음 주자’를 맞히는 것보다 중요한
돈의 흐름을 풀어보겠습니다.
하나의 주도주가 너무 비싸질 때
시장은 주변 산업을 찾습니다.
주식시장에서는 돈이 영원히
하나의 산업에만 머물지 않습니다.
특정 산업의 주가가 크게 오르면
투자자는 다음 성장 산업을 찾거나
비슷한 성장성을 가진 다른 산업으로 이동합니다.
이를 순환매라고 합니다.
자금이 수익률과 기대에 따라
산업 사이를 이동하는 현상입니다.
반도체가 대표적입니다.
AI 투자 확대의 직접적인 수혜를 받으면서
삼성전자와 SK하이닉스가 시장의 중심이 됐습니다.
하지만 주가가 크게 오른 뒤에는
투자자들이 반도체 비중을 그대로 늘리는 것보다
다른 산업을 함께 찾기 시작합니다.
이때 조선이 눈에 들어옵니다.
글로벌 해운과 방산 수요가 늘어나면서
대형 선박과 특수선 수요가 확대되고 있기 때문입니다.
방산은 또 다른 흐름입니다.
국가 간 긴장과 국방예산 증가는
일반 소비보다 장기 계약의 영향을 받습니다.
원전 역시 장기적인 산업입니다.
전력 수요 증가와 AI 데이터센터 확대는
안정적인 전력 공급 문제와 연결됩니다.
즉 조선·방산·원전은
반도체와 같은 산업은 아니지만
각각 다른 이유로 성장 동력을 갖고 있습니다.
그래서 최근 자금은
반도체를 팔고 다른 산업으로 완전히 떠나는 것보다
여러 전략산업으로 투자 대상을 넓히고 있습니다.
ETF에 돈이 몰리는 이유도
여기에 있습니다.
‘다음 주자’를 맞히는 것은 어렵습니다.
하지만 5개 산업을 함께 담으면
한 산업의 판단을 틀려도 위험을 나눌 수 있습니다.
다만 ETF라고 해서
자동으로 분산투자가 완성되는 것은 아닙니다.
ETF가 실제로 어떤 종목을
얼마나 담고 있는지를
반드시 확인해야 합니다.
이번 전략산업 ETF도
반도체 비중이 가장 크고
조선·방산·원자력이 뒤를 잇습니다.
나머지 1개 산업은
자동차, 제약·바이오, 이차전지 등 후보군에서
리밸런싱을 통해 바뀔 수 있습니다.
즉 이름은 5개 산업이지만
실제 투자 성과는
산업별 편입 비중에 따라 달라집니다.
이것이 개별 산업 ETF와
전략산업 ETF의
가장 큰 차이입니다.
개별 ETF는 하나의 산업에 집중합니다.
상승할 때 수익률이 커질 수 있지만
산업이 흔들리면 함께 타격을 받습니다.
반대로 복합형 ETF는
상승폭을 모두 가져가지 못할 수 있지만
특정 산업의 급락 위험을 줄일 수 있습니다.
40~50대 투자자에게 중요한 것은
무엇이 가장 많이 오를까보다
내 자산이 얼마나 흔들릴 수 있느냐입니다.
특히 최근처럼 시장의 주도 산업이
빠르게 바뀌는 시기에는
추격 매수보다 분산이 유리할 수 있습니다.
그렇다고 전략산업 ETF가
무조건 안전하다는 뜻은 아닙니다.
조선과 방산, 원전은 모두
정책과 글로벌 경기,
정부 계약의 영향을 크게 받습니다.
정책 기대가 실제 수주와
기업 이익으로 이어지지 않으면
주가는 기대만큼 움직이지 않을 수 있습니다.
따라서 투자 전에는
ETF의 산업 이름보다
실제 구성종목을 봐야 합니다.
삼성전자와 SK하이닉스 비중이 높다면
이미 반도체 투자 비중이 큰 사람은
중복투자 여부도 계산해야 합니다.
예를 들어 기존에
삼성전자와 SK하이닉스를 직접 보유하고 있다면
전략산업 ETF의 반도체 비중까지 확인해야 합니다.
분산투자를 했다고 생각했는데
실제로는 같은 반도체 위험을
여러 상품에 중복으로 담을 수 있기 때문입니다.
투자금이 3000억원을 넘었다는 사실도
그 자체로 매수 신호는 아닙니다.
많은 돈이 들어왔다는 것은
시장의 관심을 보여주는 지표이지
앞으로의 수익을 보장하지는 않습니다.
결국 이번 자금 흐름의 핵심은
반도체가 끝났다는 것이 아닙니다.
반도체 하나에 집중됐던 돈이
조선·방산·원전처럼
다른 성장 산업까지 넓어지고 있다는 점입니다.
한 줄 코멘트
반도체 다음 주자를 맞히려고 하기보다
반도체에서 시작된 돈의 흐름이
어느 산업으로 넓어지는지 보세요.
5개 산업에 분산하는 ETF의 가치는
대박 종목 하나를 맞히는 것이 아니라
성장산업의 교체 위험을 나누는 데 있습니다.
#전략산업ETF #반도체ETF #조선주 #방산주 #원전주
#ETF투자 #삼성전자 #SK하이닉스 #자산배분 #2026주식투자