삼성전자 주가가 크게 밀리는 날이면
“이제 정말 끝난 것 아니냐”는 생각부터 듭니다.
그런데 이상하게도 증권가에서는
주가가 흔들리는 와중에도 60만원이라는 숫자가 등장합니다.
주가는 떨어지고 있는데 목표주가는 왜 올라갈까요?
여기서 한 가지를 구분해야 합니다.
현재 주가와 목표주가는 같은 숫자가 아닙니다.
현재 주가는 시장이 오늘 평가한 가격이고,
목표주가는 앞으로 벌어들일 이익을 얼마나 인정할 것인지 계산한 가격입니다.
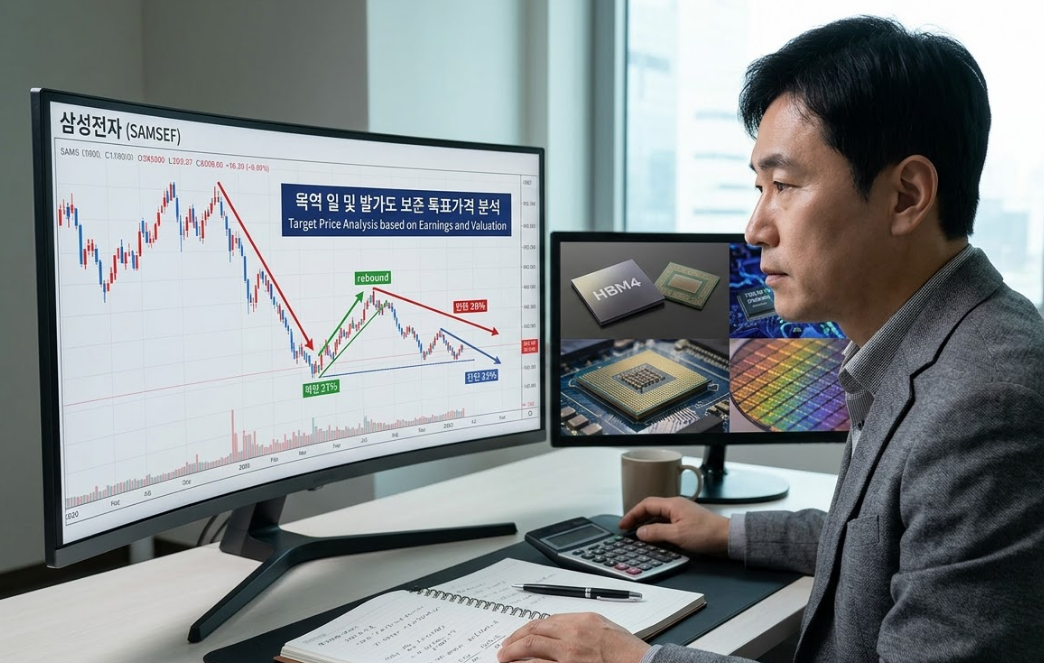
쉽게 말하면 이런 구조입니다.
삼성전자가 지금보다 훨씬 많은 돈을 벌 수 있다고 예상한다면
현재 주가가 조정을 받더라도 목표주가는 높게 나올 수 있습니다.
문제는 그 예상이 현실이 될 수 있느냐입니다.
삼성전자를 둘러싼 가장 중요한 변화는
메모리 반도체의 수익성이 다시 올라가고 있다는 점입니다.
특히 HBM4가 핵심으로 떠올랐습니다.
HBM은 고대역폭 메모리로,
AI 가속기에 필요한 데이터를 빠르게 공급하는 고성능 메모리입니다.
과거에는 메모리 반도체의 가격과 출하량이 중요했다면
AI 시대에는 어떤 제품을 얼마나 높은 가격에 판매하느냐가 더 중요해졌습니다.
HBM은 일반 D램보다 기술 난도가 높고
AI 서버 투자와 직접 연결되기 때문입니다.
삼성전자 입장에서는 이 시장에서의 경쟁력이
앞으로 실적을 좌우할 수 있습니다.
HBM4 공급이 확대되고 수율이 안정된다면
메모리 사업의 이익 구조가 지금보다 좋아질 가능성이 있습니다.
여기에 일반 메모리 가격까지 강세를 보인다면
상황은 더 달라집니다.
메모리 사업은 가격 변화가 이익에 미치는 영향이 상당히 큽니다.
판매량이 크게 늘지 않아도 제품 가격과 고부가 제품 비중이 올라가면
영업이익이 빠르게 증가할 수 있습니다.
바로 여기에서 60만원이라는 목표주가의 논리가 나옵니다.
미래 이익이 크게 증가하고,
시장이 그 이익에 일정한 주가수익비율을 적용한다면
주가는 지금보다 상당히 높은 수준까지 계산될 수 있습니다.
예를 들어 가정해보겠습니다.
삼성전자가 앞으로 연간 1주당 3만원의 이익을 낼 수 있다고 시장이 예상하고
여기에 PER 20배를 적용한다면 이론적인 주가는 60만원이 됩니다.
물론 실제 목표주가가 이 방식 하나로 결정되는 것은 아닙니다.
하지만 “60만원이 어디서 나온 숫자냐”를 이해하기에는 좋은 예입니다.
여기서 중요한 것은 PER 20배가 적절하냐는 문제입니다.
PER은 주가를 주당순이익으로 나눈 값입니다.
같은 3만원의 이익을 내더라도 시장이 성장성을 높게 평가하면 높은 PER을 줄 수 있고,
반대로 이익이 정점이라고 판단하면 낮은 PER을 적용합니다.
삼성전자 주가가 급락했을 때
목표주가가 유지되는 이유도 여기에 있습니다.
주가가 내려갔다고 해서 증권사가 예상하는 미래 이익까지
동시에 줄어드는 것은 아니기 때문입니다.
하지만 여기에는 상당한 조건이 붙습니다.
HBM4 공급 확대가 실제 매출로 연결돼야 하고,
수율이 안정돼야 하며,
메모리 가격도 우호적인 환경을 유지해야 합니다.
하나라도 예상에서 크게 벗어나면 목표주가 계산도 달라집니다.
특히 삼성전자를 볼 때
HBM 뉴스 하나만 확인해서는 부족합니다.
메모리 가격,
HBM 출하량,
영업이익 전망,
파운드리 실적까지 함께 봐야 합니다.
파운드리는 삼성전자가 고객사의 반도체 설계를 받아
직접 칩을 생산하는 사업입니다.
메모리가 좋아도 파운드리에서 적자가 확대된다면
전체 기업가치에는 부담이 될 수 있습니다.
반대로 메모리와 파운드리가 동시에 개선된다면
삼성전자의 이익 체력에 대한 시장의 평가가 달라질 수 있습니다.
여기에 주주환원도 변수입니다.
기업이 벌어들인 현금을 배당이나 자사주 매입 등으로 주주에게 돌려주면
같은 이익을 내더라도 주식의 투자 매력이 높아질 수 있습니다.
그렇다면 지금 삼성전자 주가가 급락했다고
무조건 저가 매수 기회라고 봐야 할까요?
그렇게 단순하게 접근하면 위험합니다.
목표주가 60만원은 현재 가격을 보장하는 가격표가 아니라
미래의 이익과 시장 평가가 특정 수준에 도달한다는 조건부 계산입니다.
개인투자자가 가장 먼저 확인해야 할 것은
“60만원이 가능한가?”라는 질문보다
“60만원을 만들기 위해 어떤 숫자가 필요한가?”
라는 질문입니다.
HBM4 매출이 얼마나 증가하는지,
메모리 가격이 어떻게 움직이는지,
삼성전자의 영업이익 전망이 계속 상향되는지를 확인해야 합니다.
그리고 목표주가가 올라가는데
실적 전망은 그대로인지도 살펴볼 필요가 있습니다.
목표주가만 계속 올라가고
실제 이익 전망이 따라오지 않는다면 주의해야 합니다.
반대로 주가가 조정을 받는 동안에도
실적 추정치가 계속 올라간다면 이야기가 달라집니다.
결국 삼성전자 60만원 시나리오에서
가장 중요한 것은 숫자 하나가 아닙니다.
HBM4와 메모리 가격 상승이 실제 이익 증가로 연결되고,
그 이익을 시장이 어느 정도의 PER로 평가할지가 핵심입니다.
삼성전자 주가가 급락한 날에는
차트부터 들여다보기 쉽습니다.
하지만 장기 목표주가를 판단하려면
차트 아래에 있는 손익계산서를 먼저 봐야 합니다.
60만원이라는 숫자를 믿을 것인지 말 것인지는
목표주가 자체가 아니라 그 숫자를 만들어낸 실적 가정을 확인한 뒤 결정해야 합니다.
주가가 흔들릴수록 목표주가보다 먼저 봐야 할 것은 이익 추정치입니다.
#삼성전자 #삼성전자주가 #60만전자 #목표주가 #HBM4 #반도체주식 #메모리반도체 #PER #주식투자 #2026주식